Avec le retour des pluies d'automne, plusieurs départements du sud de la France (Hérault, Gard, Bouches-du-Rhône) ont déjà été placés en vigilance orange, voire rouge, pour risque d'inondation ces derniers jours. Entre les caves qui prennent l'eau, les rez-de-jardin inondés et les voitures immobilisées, savoir réagir au bon moment et dans le bon ordre fait toute la différence : pour votre sécurité d'abord, pour votre indemnisation ensuite. Ce guide complet vous explique, étape par étape, comment vous protéger avant et pendant une inondation, comment sécuriser votre logement une fois l'eau retirée, puis comment déclarer votre sinistre à votre assureur dans les règles pour être indemnisé le plus rapidement possible.
1. Comprendre les niveaux de vigilance météo
Avant même de parler d'indemnisation, il faut savoir anticiper. Météo-France publie chaque jour une carte de vigilance consultable sur vigilance.meteofrance.fr, avec quatre niveaux de couleur :
- Vert : pas de vigilance particulière.
- Jaune : phénomène localement dangereux, restez informé.
- Orange : phénomène dangereux, soyez très vigilant et suivez les conseils des autorités.
- Rouge : phénomène d'intensité exceptionnelle, une vigilance absolue s'impose, y compris pour les personnes habituées.
Bon à savoir : en complément de la vigilance météo classique, il existe une vigilance crues spécifique (vigicrues.gouv.fr) qui suit le niveau des principaux cours d'eau surveillés en temps réel. Si vous habitez près d'une rivière, c'est souvent l'outil le plus précis pour anticiper une montée des eaux.
2. Avant l'inondation : les bons réflexes de prévention
Dès qu'une alerte orange ou rouge inondation est annoncée dans votre secteur, plusieurs gestes simples permettent de limiter considérablement les dégâts :
Étape 1. Coupez l'électricité et le gaz au disjoncteur général si l'eau menace d'entrer dans le logement, surtout au niveau des prises basses et des compteurs situés en sous-sol.
Étape 2. Montez à l'étage ou sur des meubles en hauteur tout ce qui a de la valeur : papiers d'identité, livrets, objets de valeur, appareils électroniques, denrées alimentaires.
Étape 3. Préparez un kit d'urgence : lampe de poche, radio à piles, eau potable, médicaments essentiels, chargeur de téléphone portable chargé à 100 %.
Étape 4. Ne garez jamais votre véhicule en zone basse, sur les quais ou près des cours d'eau pendant l'alerte : c'est la première cause de dégâts matériels évitables.
Étape 5. Bouchez les entrées d'eau potentielles (bas de porte, soupiraux) avec des sacs de sable ou, à défaut, des sacs plastiques remplis de terre ou de linge.
3. Pendant l'inondation : les gestes qui sauvent
Une fois l'eau montée, la priorité absolue devient votre sécurité et celle de vos proches, bien avant la protection des biens matériels.
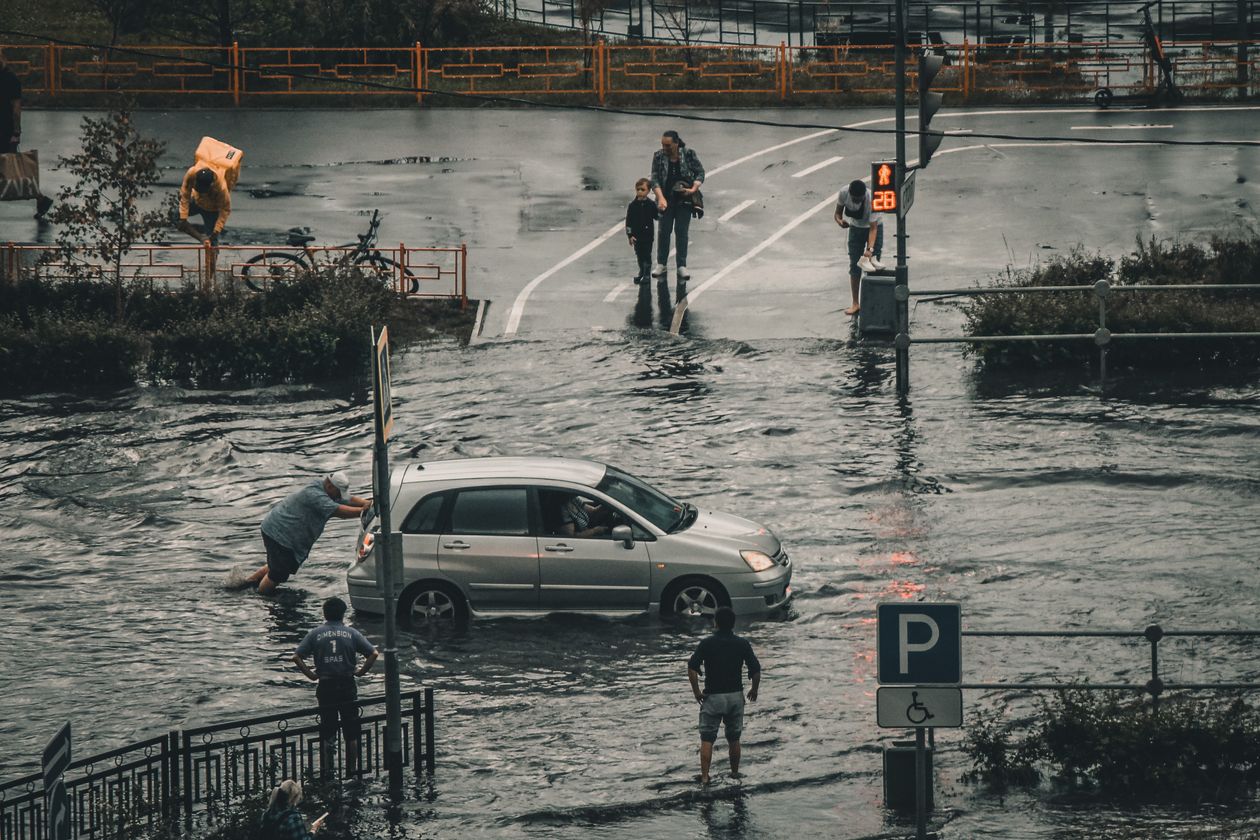
Ne traversez jamais une route inondée, ni à pied ni en voiture. 30 centimètres d'eau en mouvement suffisent à déstabiliser un adulte, et 60 centimètres peuvent emporter une voiture. C'est la première cause de décès lors des inondations en France.
- Réfugiez-vous en hauteur (étage, toit si nécessaire) et signalez votre présence si vous êtes isolé.
- Ne descendez jamais dans une cave ou un parking souterrain en train de se remplir : le courant électrique résiduel et la vitesse de montée de l'eau rendent ces espaces extrêmement dangereux.
- En cas de danger immédiat pour une personne, appelez le 18 (pompiers) ou le 112 (numéro d'urgence européen). Le 15 reste disponible pour toute urgence médicale.
- Suivez scrupuleusement les consignes diffusées par la préfecture, la mairie ou à la radio (France Bleu, France Info).
- N'allez jamais « voir » une crue par curiosité : les berges peuvent s'effondrer sans prévenir.
4. Après l'inondation : sécuriser le logement avant de nettoyer
Une fois l'eau retirée, la tentation est grande de nettoyer immédiatement. C'est une erreur si elle n'est pas précédée de quelques vérifications essentielles.
Conseil : avant de toucher à quoi que ce soit, prenez un maximum de photos et de vidéos datées des dégâts : meubles gonflés par l'eau, traces d'humidité, électroménager touché, sols et murs abîmés. Ces preuves visuelles seront déterminantes pour votre dossier d'assurance.
- Ne rallumez jamais l'électricité vous-même si l'eau a atteint les prises ou le tableau électrique : faites intervenir un électricien professionnel pour un diagnostic complet avant toute remise sous tension.
- Jetez systématiquement tous les aliments qui ont été en contact avec l'eau de crue, même emballés : l'eau peut être chargée de bactéries, d'hydrocarbures ou d'eaux usées.
- Aérez le plus possible pour limiter le développement de moisissures, qui apparaissent parfois en moins de 48 heures sur les matériaux poreux (plâtre, bois, moquette).
- Désinfectez les surfaces en contact avec l'eau avec une solution d'eau de javel diluée, en portant des gants.
- Conservez tous les objets endommagés jusqu'au passage de l'expert d'assurance, sauf s'ils présentent un risque sanitaire immédiat (dans ce cas, photographiez-les avant de les jeter).
5. Déclarer le sinistre à votre assurance : le mode d'emploi
C'est souvent le point le plus mal maîtrisé, alors qu'il conditionne directement votre indemnisation. Le délai légal dépend du type de sinistre reconnu.
| Type de sinistre | Délai légal de déclaration | Point de départ du délai |
|---|---|---|
| Dégât des eaux « classique » (hors crue majeure) | 5 jours ouvrés | Date de survenance ou de découverte du sinistre |
| Catastrophe naturelle (CatNat) reconnue par arrêté | 10 jours | Date de publication de l'arrêté au Journal Officiel |
Étape 1 — Prévenez votre assureur sans attendre. Téléphone, espace client en ligne ou application mobile : la plupart des assureurs permettent une déclaration immédiate, suivie d'un envoi de pièces complémentaires. N'attendez pas d'avoir « tout rassemblé » pour signaler le sinistre : un simple appel dans les premières 24 à 48 heures sécurise vos droits.
Étape 2 — Constituez un dossier solide. Photos et vidéos datées, factures d'achat des biens endommagés si vous les avez conservées, devis de réparation ou de remplacement, éventuellement témoignages de voisins ou articles de presse locale sur l'événement.
Étape 3 — Rédigez une déclaration écrite détaillée. Même après un appel téléphonique, il est recommandé d'envoyer une lettre ou un message via l'espace client récapitulant la date, les circonstances, la liste des biens touchés et une estimation des dégâts.
Étape 4 — Attendez le passage de l'expert. Pour les sinistres importants, l'assureur envoie un expert pour évaluer les dégâts. Soyez présent lors de sa visite, préparez vos justificatifs et n'hésitez pas à poser toutes vos questions sur le calcul de l'indemnisation.
6. Comprendre l'arrêté de catastrophe naturelle (CatNat)
Beaucoup de personnes confondent la vigilance météo et la reconnaissance CatNat, qui sont deux choses différentes.
- La vigilance météo est émise par Météo-France en amont de l'événement, pour anticiper un danger.
- L'état de catastrophe naturelle est une reconnaissance administrative publiée après l'événement, via un arrêté interministériel paru au Journal Officiel. C'est la mairie de la commune touchée qui doit en faire la demande auprès de la préfecture, généralement dans les deux mois suivant l'inondation.
Vous pouvez vérifier si votre commune a été reconnue en état de catastrophe naturelle sur le site service-public.fr ou directement auprès de votre mairie. Cette reconnaissance est importante car elle déclenche une garantie spécifique dans la plupart des contrats d'assurance habitation « multirisques ».
La franchise légale CatNat est fixée à 380 euros pour une habitation (montant révisé périodiquement), quel que soit votre contrat. Si votre commune a déjà été reconnue en état de catastrophe naturelle pour le même risque à plusieurs reprises au cours des cinq dernières années sans qu'un plan de prévention n'ait été mis en place, cette franchise peut être doublée, triplée, voire quadruplée — un point souvent méconnu des assurés.
7. Délais d'indemnisation et recours en cas de désaccord
Une fois le sinistre reconnu CatNat et déclaré dans les délais, la loi encadre également les délais d'indemnisation :
- L'assureur doit généralement missionner un expert et proposer une indemnisation ou une offre de provision sur fonds dans un délai de l'ordre de un à deux mois après réception de l'arrêté CatNat (ou de la déclaration si le sinistre ne relève pas d'un CatNat).
- Le versement de l'indemnité intervient généralement dans les trois mois suivant la date de remise de l'état estimatif des biens endommagés, ou de la publication de l'arrêté si elle est postérieure.
« En cas de désaccord sur le montant proposé par l'expert de l'assurance, vous avez le droit de faire appel à un expert d'assuré indépendant, à vos frais ou partagés selon votre contrat, pour une contre-expertise. »
Si le désaccord persiste, vous pouvez saisir gratuitement le médiateur de l'assurance (via le site de votre assureur ou lamediationassurance.fr), avant d'envisager, en dernier recours, une action devant le tribunal judiciaire.
8. Aides complémentaires si votre logement est sinistré
Au-delà de l'assurance, plusieurs dispositifs peuvent vous accompagner si votre logement devient temporairement inhabitable :
- Hébergement d'urgence organisé par la mairie ou la préfecture (gymnases, centres d'accueil) dans les situations les plus critiques.
- Fonds de solidarité pour le logement (FSL), géré par le département, pour les ménages aux ressources modestes confrontés à des frais de relogement ou de remise en état.
- Aides de la CAF si votre logement devient temporairement insalubre et que vous devez déménager en urgence.
- Reports ou étalements possibles de certaines charges (impôts, crédits) sur demande motivée auprès des organismes concernés — n'hésitez pas à les solliciter, beaucoup de dispositifs ne sont accordés que sur demande expresse.
9. Récapitulatif : les étapes clés en un coup d'œil
- Surveillez la vigilance météo et vigicrues dès qu'une alerte est annoncée dans votre secteur.
- Coupez l'électricité, mettez vos biens de valeur en hauteur, préparez un kit d'urgence.
- Ne vous engagez jamais sur une route ou dans un espace inondé, à pied comme en voiture.
- Après le retrait de l'eau, photographiez tout avant de nettoyer ou de jeter quoi que ce soit.
- Faites vérifier l'installation électrique par un professionnel avant toute remise sous tension.
- Déclarez le sinistre à votre assureur dans les 5 jours (dégât des eaux) ou 10 jours (après publication de l'arrêté CatNat).
- Vérifiez auprès de votre mairie si un arrêté de catastrophe naturelle a été demandé et publié.
- Conservez tous vos justificatifs jusqu'au passage de l'expert et jusqu'au versement complet de l'indemnisation.
- En cas de désaccord, faites appel à une contre-expertise, puis au médiateur de l'assurance si nécessaire.
Cet article a une visée purement informative et ne remplace pas un avis juridique ou une analyse personnalisée de votre contrat d'assurance. Les délais et montants mentionnés (franchise légale, délais d'indemnisation) sont ceux prévus par la réglementation en vigueur au moment de la rédaction et peuvent évoluer : vérifiez toujours les conditions générales de votre propre contrat et, en cas de doute, contactez directement votre assureur ou votre mairie.