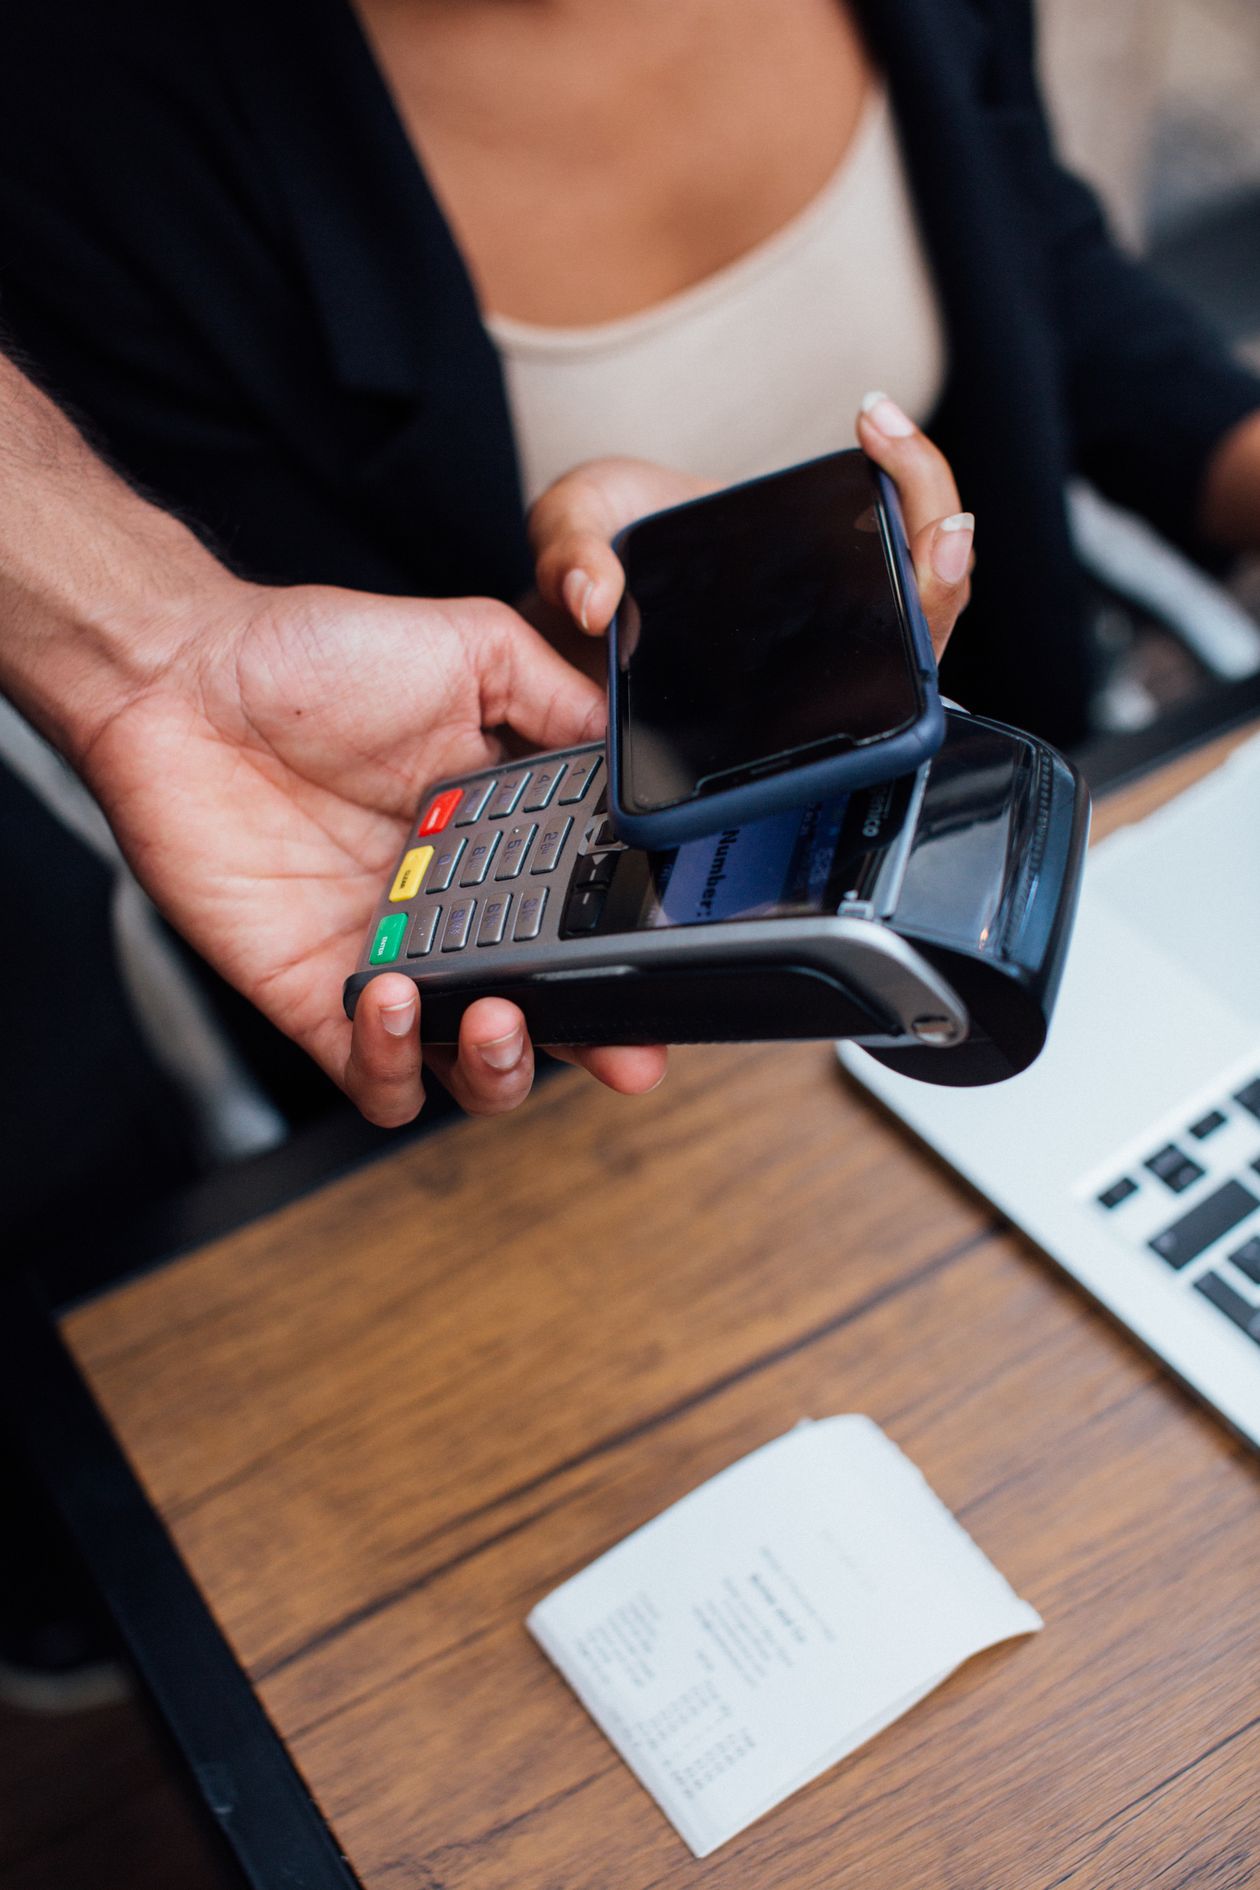
De plus en plus de Français laissent leur portefeuille à la maison et paient directement avec leur smartphone, au supermarché comme dans le bus. Apple Pay, Google Pay, applications bancaires... les solutions se sont multipliées en quelques années, mais beaucoup d'utilisateurs ne savent pas exactement comment les activer, ni si cette façon de payer est vraiment sûre. Ce guide complet vous explique, étape par étape, comment transformer votre téléphone en moyen de paiement, où vous pouvez l'utiliser et comment vous protéger en cas de perte ou de vol.
À savoir avant de commencer : la compatibilité dépend à la fois de votre téléphone, de votre banque et de votre carte. La quasi-totalité des banques françaises proposent aujourd'hui Apple Pay et/ou Google Pay, mais certaines cartes (notamment certaines cartes à autorisation systématique ou cartes jeunes) peuvent être exclues. En cas de doute, l'application de votre banque indique toujours si votre carte est compatible.
Le paiement par téléphone, comment ça marche techniquement ?
Quand vous payez avec votre téléphone sur un terminal de paiement, vous utilisez la même technologie que celle qui permet de payer avec une carte bancaire sans contact : la NFC (Near Field Communication, « communication en champ proche »). Une petite antenne, intégrée dans votre smartphone, échange des informations avec le terminal du commerçant lorsque les deux appareils sont à quelques centimètres l'un de l'autre.
La différence essentielle avec une carte physique, c'est que votre numéro de carte bancaire réel n'est jamais transmis au commerçant. Au moment où vous ajoutez votre carte à votre téléphone, un numéro de compte virtuel à usage unique est généré et chiffré : c'est ce qu'on appelle la tokenisation. Même si quelqu'un interceptait les données échangées pendant un paiement, il récupérerait un code inutilisable en dehors de cette transaction précise, sur cet appareil précis.
Concrètement, trois grandes familles de solutions existent en France :
- Apple Pay, intégré nativement à tous les iPhone récents (à partir de l'iPhone 6 pour les modèles les plus anciens encore compatibles).
- Google Pay, l'équivalent sur les smartphones Android équipés d'une puce NFC (la quasi-totalité des modèles depuis plusieurs années).
- Les applications bancaires elles-mêmes, qui intègrent de plus en plus souvent leur propre système de paiement sans contact (c'est le cas de nombreuses banques en ligne et néobanques), parfois en plus d'Apple Pay ou Google Pay.
Quels téléphones et cartes sont compatibles ?
Avant de vous lancer, vérifiez ces trois points :
Côté téléphone
Votre smartphone doit disposer d'une puce NFC activée. C'est le cas de la quasi-totalité des téléphones vendus en Europe depuis 2017-2018, qu'il s'agisse d'un iPhone ou d'un Android (Samsung, Xiaomi, Google Pixel, Oppo, Honor...). Sur Android, allez dans Paramètres > Connexions (ou Appareils connectés) > NFC pour vérifier qu'elle est bien activée.
Côté carte bancaire
Votre carte doit être une carte Visa, Mastercard ou dans certains cas une carte de banque en ligne spécifique, et surtout, votre banque doit avoir activé la fonctionnalité pour vos cartes. Certaines cartes à débit immédiat strict, cartes prépayées ou cartes destinées aux mineurs ne sont pas toujours éligibles : l'application de votre banque vous le signale clairement lorsque vous essayez d'ajouter la carte.
Côté système d'exploitation
Une mise à jour système récente (iOS ou Android) est généralement nécessaire. Si l'ajout de votre carte échoue sans message clair, commencez toujours par vérifier que votre téléphone est à jour.
Comment activer Apple Pay sur iPhone
L'activation se fait en quelques minutes, directement depuis l'iPhone :
Étape 1. Ouvrez l'application Wallet (Cartes) sur votre iPhone.
Étape 2. Appuyez sur le bouton « + » en haut à droite de l'écran.
Étape 3. Choisissez « Carte de crédit ou de débit », puis scannez votre carte avec l'appareil photo ou saisissez son numéro manuellement.
Étape 4. Validez les conditions d'utilisation de votre banque, puis confirmez votre identité : selon votre établissement, cela se fait par SMS, via l'application bancaire ou par un appel automatique.
Étape 5. Une fois la carte validée, elle apparaît dans Wallet. Vous pouvez définir une carte « par défaut » si vous en enregistrez plusieurs, dans Réglages > Wallet et Apple Pay.
Pour payer, il suffit ensuite de double-cliquer sur le bouton latéral (iPhone avec Face ID) ou le bouton d'accueil (iPhone avec Touch ID), de confirmer avec Face ID, Touch ID ou votre code, puis d'approcher le haut de l'iPhone du terminal de paiement jusqu'au bip de confirmation.
Comment activer Google Pay sur Android
La procédure est très similaire sur Android :
Étape 1. Installez l'application Google Wallet (anciennement Google Pay) depuis le Play Store si elle n'est pas déjà présente sur votre téléphone.
Étape 2. Ouvrez l'application et appuyez sur « Ajouter une carte ».
Étape 3. Photographiez votre carte bancaire ou saisissez ses informations manuellement (numéro, date d'expiration, cryptogramme au dos).
Étape 4. Confirmez votre identité selon la méthode proposée par votre banque (SMS, validation dans l'appli bancaire, appel).
Étape 5. Vérifiez dans les paramètres du téléphone (Paramètres > Connexions > NFC) que le paiement sans contact est bien activé et que Google Wallet est sélectionné comme application de paiement par défaut.
Pour payer, déverrouillez simplement votre téléphone (le verrouillage par code, empreinte ou reconnaissance faciale suffit comme confirmation) et approchez-le du terminal. Pas besoin forcément d'ouvrir l'application : tant que l'écran est déverrouillé ou que le téléphone détecte votre présence, le paiement se déclenche au contact.
Comment payer avec son téléphone au quotidien
En magasin, au restaurant, chez le commerçant
Tant que le terminal du commerçant accepte le paiement sans contact (le logo en forme d'ondes est affiché sur la quasi-totalité des terminaux récents), vous pouvez payer avec votre téléphone exactement comme avec une carte sans contact. Sur iPhone, double-cliquez sur le bouton latéral et approchez le téléphone ; sur Android, déverrouillez l'écran et approchez-le du terminal.
Bon à savoir : contrairement à une carte bancaire classique, le paiement par téléphone n'est généralement pas soumis au plafond habituel du sans-contact (souvent 50 €) imposé par certaines banques pour les cartes physiques, car la double authentification biométrique ou le code de déverrouillage sont considérés comme un geste de sécurité suffisant. Le plafond exact dépend néanmoins de votre banque : vérifiez-le dans votre application si vous prévoyez un paiement d'un montant élevé.
En ligne et dans les applications
De nombreux sites marchands et applications mobiles proposent Apple Pay ou Google Pay comme moyen de paiement, au même titre qu'une carte bancaire classique. L'avantage est double : vous n'avez pas besoin de ressaisir votre numéro de carte, et la validation se fait par empreinte, Face ID ou code, ce qui est à la fois plus rapide et plus sûr qu'une saisie manuelle.
Dans les transports en commun
De plus en plus de réseaux de transport (métro, bus, tramway) acceptent le paiement directement par carte ou téléphone sans contact aux portillons, sans qu'il soit nécessaire d'acheter un titre de transport à l'avance. Le prix du trajet est alors prélevé automatiquement, parfois avec un plafonnement journalier avantageux si vous multipliez les trajets dans la même journée. Vérifiez sur le site du réseau de transport de votre ville si cette option « open payment » est disponible, car toutes les agglomérations n'ont pas encore déployé ce système.
Apple Pay, Google Pay ou application bancaire : lequel choisir ?
Dans la pratique, le choix dépend surtout du téléphone que vous possédez, mais voici un comparatif pour mieux comprendre les différences :
| Critère | Apple Pay | Google Pay / Google Wallet | Appli bancaire seule |
|---|---|---|---|
| Compatibilité | iPhone uniquement | Android avec NFC | Selon la banque, souvent Android uniquement |
| Carte stockée sur les serveurs du commerçant | Non (tokenisation) | Non (tokenisation) | Non, en général |
| Fonctionne aussi en ligne | Oui | Oui | Rarement hors de l'appli |
| Nécessite un déverrouillage biométrique | Oui (Face ID / Touch ID / code) | Oui (empreinte / visage / code) | Variable |
| Fonctionne sans connexion internet au moment du paiement | Oui | Oui | Parfois non |
Le paiement par téléphone, est-ce vraiment sécurisé ?
Grâce à la tokenisation évoquée plus haut, votre numéro de carte réel ne circule jamais lors d'un paiement par téléphone. Chaque transaction génère un code à usage unique, propre à votre appareil : même en cas d'interception des données, elles ne peuvent pas être réutilisées pour un autre achat ou sur un autre appareil. C'est, sur le plan technique, considéré comme au moins aussi sûr qu'une carte à puce classique, et plus sûr qu'une carte sans contact dépourvue de validation biométrique.
La principale différence de risque ne vient donc pas de la technologie elle-même, mais de ce qui se passe si vous perdez votre téléphone ou s'il vous est volé.
En cas de perte ou de vol de votre téléphone :
- Verrouillez immédiatement l'appareil à distance via « Localiser » (iPhone) ou « Localiser mon appareil » (Android), ce qui bloque aussitôt Apple Pay / Google Wallet.
- Contactez votre banque pour suspendre ou faire opposition sur la carte concernée, par précaution, même si le vol d'un téléphone verrouillé rend en théorie le paiement impossible sans votre empreinte, votre visage ou votre code.
- Si nécessaire, effacez le contenu de l'appareil à distance une fois certain qu'il ne sera pas retrouvé.
Un téléphone verrouillé correctement (code complexe, empreinte ou reconnaissance faciale activés) protège votre argent au moins aussi bien qu'un portefeuille — la différence, c'est qu'un portefeuille volé livre directement votre carte, alors qu'un téléphone verrouillé ne livre rien du tout.
Problèmes fréquents et comment les résoudre
- « Le paiement est refusé au terminal » : vérifiez que la NFC est activée dans les paramètres du téléphone, que la carte ajoutée est bien celle que vous souhaitez utiliser par défaut, et que le montant ne dépasse pas un plafond fixé par votre banque.
- « Impossible d'ajouter ma carte » : votre banque n'a peut-être pas encore activé Apple Pay/Google Pay pour ce type de carte, ou votre système n'est pas à jour. Contactez le service client de votre banque pour confirmer l'éligibilité.
- « Le téléphone ne réagit pas au contact du terminal » : approchez plutôt le haut du téléphone (où se trouve généralement l'antenne NFC) et retirez toute coque épaisse ou métallique, qui peut parfois gêner la communication.
- « Je ne reçois pas le code de validation par SMS » : vérifiez que le numéro enregistré auprès de votre banque est bien celui de votre téléphone actuel, et réessayez après quelques minutes.
L'essentiel à retenir
Payer avec son téléphone n'a rien de compliqué une fois la carte ajoutée : quelques minutes de configuration suffisent, que ce soit avec Apple Pay sur iPhone ou Google Pay/Google Wallet sur Android. La technologie repose sur les mêmes principes de sécurité que la carte sans contact, renforcés par un code de déverrouillage ou une validation biométrique à chaque paiement, et par la tokenisation qui protège votre numéro de carte réel. Le seul vrai point de vigilance reste le même qu'avec un portefeuille : protégez l'accès à votre téléphone avec un code fiable, et sachez comment le verrouiller ou le localiser à distance en cas de perte.